
Comprar la primera vivienda con menos de 35 años exige cuadrar tres piezas: ahorro, financiación y ayudas disponibles. En España existen avales hipotecarios, subvenciones directas para municipios pequeños y ventajas fiscales que pueden cambiar bastante la operación, aunque no todas sirven para una compra en Málaga o en una zona urbana como Teatinos. Aquí explico cuánto puede aportar cada vía, qué requisitos suele pedir y cómo evitar errores antes de firmar unas arras.
Las ayudas que pueden acercarte a tu primera vivienda
- Aval ICO Puede facilitar una hipoteca superior al porcentaje habitual cuando no se dispone de suficiente entrada.
- Garantía Vivienda Andalucía Cubre hasta el 95 % de la compra para jóvenes que cumplan las condiciones del programa.
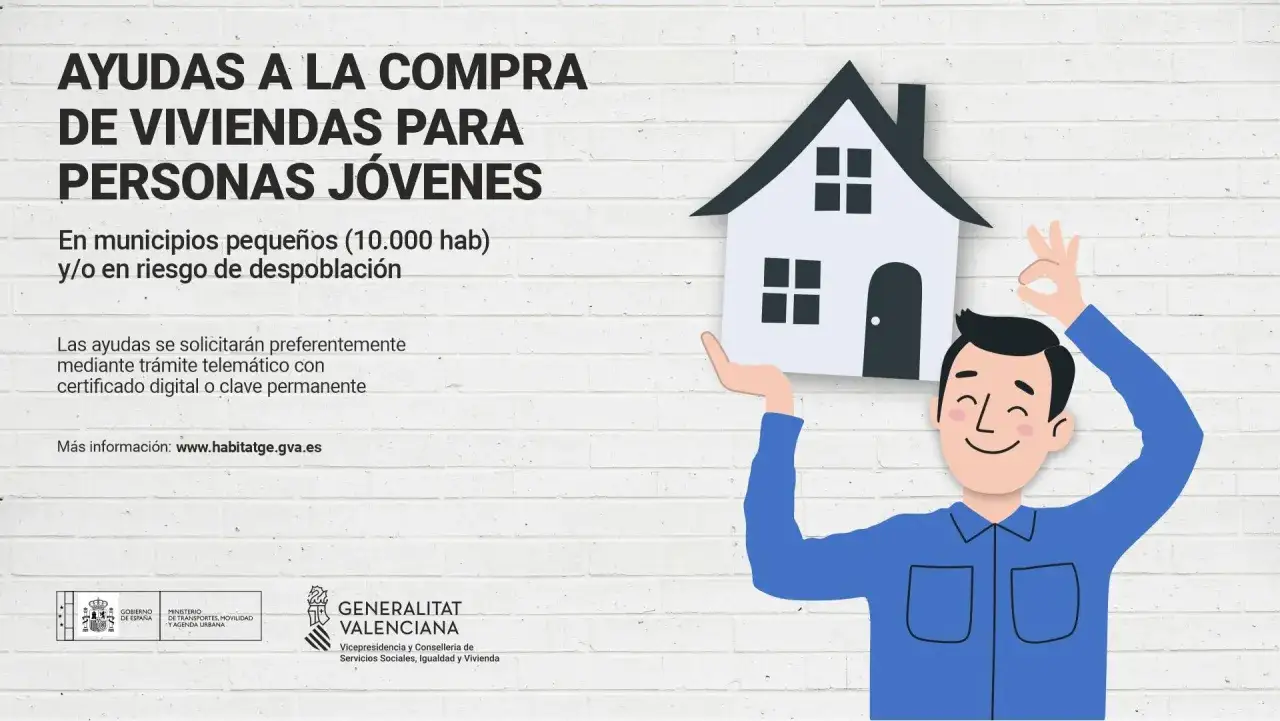
- Plan Estatal 2026-2030 Prevé hasta 15.000 euros para comprar en municipios de 10.000 habitantes o menos.
- Fiscalidad andaluza Los menores de 35 años pueden acceder a tipos reducidos de ITP y a una deducción del 6 % en el IRPF.
- La ayuda no sustituye al banco La solvencia, la tasación y el dinero para impuestos y gastos siguen siendo decisivos.
Qué ayudas existen y cuál encaja contigo
La búsqueda de apoyo para la compra de vivienda suele mezclar conceptos distintos. Un aval público no es una subvención: sirve para que el banco asuma más riesgo y pueda financiar una parte mayor del precio. Una deducción fiscal tampoco llega antes de comprar, sino que reduce el impuesto que pagarás o la cuota de IRPF en la declaración correspondiente.
Yo separaría las opciones en cuatro grupos. El primero reúne los avales hipotecarios, el segundo las ayudas directas, el tercero las viviendas protegidas y el cuarto los beneficios fiscales autonómicos. Esta clasificación evita esperar un ingreso que, en realidad, puede ser una garantía frente a la entidad financiera.
| Vía de apoyo | Qué aporta | Para quién resulta más útil | Principal límite |
|---|---|---|---|
| Aval ICO | Puede cubrir parte de la financiación que normalmente no presta el banco | Jóvenes solventes con poco ahorro inicial | No elimina la obligación de pagar la hipoteca |
| Garantía Vivienda Andalucía | Permite llegar hasta el 95 % de la compra junto con el préstamo bancario | Menores de 35 años empadronados en Andalucía | La entidad debe aprobar igualmente la operación |
| Ayuda estatal en municipios pequeños | Hasta 15.000 euros, con el límite del 20 % del coste | Jóvenes que compren fuera de grandes núcleos urbanos | La vivienda debe estar en un municipio de 10.000 habitantes o menos |
| Beneficios fiscales | Reduce ITP, AJD o IRPF si se cumplen los requisitos | Compradores de vivienda habitual en Andalucía | Depende del precio, la edad, la renta y el tipo de vivienda |
Para una persona que busca comprar en Teatinos, la opción rural del Plan Estatal no suele ser la vía principal. En ese caso normalmente tiene más sentido estudiar primero los avales hipotecarios y la fiscalidad andaluza, además de comparar una vivienda usada con una promoción nueva o protegida.
Los avales pueden resolver el problema de la entrada
El obstáculo más frecuente no es siempre la cuota mensual, sino reunir la entrada. Muchos bancos parten de una financiación cercana al 80 % del menor valor entre compraventa y tasación. Para una vivienda de 200.000 euros, eso puede obligar a disponer de unos 40.000 euros antes de sumar impuestos y gastos.
La línea estatal gestionada por el ICO está pensada para jóvenes de hasta 35 años y familias con menores a cargo. El aval puede cubrir normalmente hasta el 20 % de la operación y llegar al 25 % cuando la vivienda tiene una calificación energética mínima determinada. En la práctica, permite que el banco estudie una financiación más alta, pero no convierte automáticamente al comprador en apto.
Hay varios filtros importantes. Debe tratarse de la primera vivienda habitual, el comprador tiene que demostrar solvencia y existen límites de ingresos y patrimonio. La adenda publicada en 2026 fija, entre otras condiciones, un límite de patrimonio neto de 150.000 euros para la persona solicitante. Además, cada banco decide si concede la hipoteca y bajo qué tipo de interés.
Andalucía cuenta con su propio programa de garantía para jóvenes. Puede respaldar, junto con la hipoteca bancaria, hasta el 95 % del precio de la primera vivienda. Se dirige a personas de hasta 35 años, empadronadas en Andalucía, que vayan a utilizar el inmueble como residencia habitual durante el periodo exigido por el programa.
La diferencia práctica entre ambos sistemas está en la tramitación y en las condiciones de cada convocatoria. Yo pediría una simulación a varias entidades adheridas y preguntaría por escrito si se aplicaría el aval estatal, el autonómico o una combinación compatible. La palabra “aval” nunca debe interpretarse como dinero gratis, porque la deuda hipotecaria sigue siendo responsabilidad del comprador.
Cuándo existe una subvención directa para comprar
El Plan Estatal de Vivienda 2026-2030 incorpora una ayuda específica para jóvenes que compren o autopromuevan una vivienda en un municipio o núcleo de población de 10.000 habitantes o menos. El límite general de ingresos es de cinco veces el IPREM, con umbrales superiores para determinados grados de discapacidad.
La cuantía puede alcanzar 15.000 euros, aunque nunca superar el 20 % del coste de adquisición o construcción. La persona beneficiaria debe tener como máximo 35 años, destinar la vivienda a residencia habitual y cumplir las condiciones de la convocatoria autonómica. La ayuda puede ser compatible con otras, pero el conjunto no puede superar el coste subvencionado.
Este detalle territorial cambia completamente el resultado. La ayuda puede ser interesante para quien se traslada a un municipio pequeño por trabajo o por proyecto personal, pero no debe presentarse como una subvención general para cualquier primera vivienda. En Málaga capital, por ejemplo, conviene concentrar el esfuerzo en avales, impuestos reducidos y financiación bancaria.
Alquiler con opción a compra en vivienda protegida
Otra fórmula prevista es el alquiler con opción o derecho a compra de viviendas protegidas con protección permanente. El contrato debe fijar desde el inicio el precio final y el plazo para comprar, que puede situarse entre uno y cuatro años según las condiciones aplicables.
La ventaja es clara: las cantidades pagadas como renta deben descontarse íntegramente del precio de adquisición. Sin embargo, la ayuda estatal se articula principalmente a favor de la parte vendedora y exige que la vivienda mantenga su régimen de protección. Por eso hay que revisar el contrato con cuidado, comprobar cuánto de cada mensualidad se descuenta y confirmar qué sucede si finalmente no se ejerce la opción.
Esta vía puede encajar a quien todavía no reúne la entrada, pero necesita tiempo para mejorar sus ingresos o ahorrar. No la elegiría solo porque la cuota inicial parezca cómoda. Si el precio queda congelado por encima del mercado o la financiación futura no está clara, el alquiler con opción a compra puede aplazar el problema en lugar de solucionarlo.
Las ventajas fiscales reducen el coste real de la operación
En Andalucía, comprar una vivienda usada puede dar acceso a un tipo reducido del ITP. Para una persona menor de 35 años que adquiera su vivienda habitual por un valor de hasta 150.000 euros, el tipo puede ser del 3,5 % si se cumplen todos los requisitos.
La diferencia es significativa. En una vivienda de 150.000 euros, un 3,5 % supone 5.250 euros de ITP, mientras que un 6 % serían 9.000 euros. El ahorro potencial alcanza 3.750 euros, aunque la aplicación depende de que el inmueble sea realmente vivienda habitual y de que se cumplan las condiciones fiscales vigentes en la fecha de la compraventa.
En viviendas nuevas se aplica normalmente el IVA, que es del 10 % en una vivienda libre y puede reducirse al 4 % en determinados casos de vivienda protegida. También puede aplicarse AJD con tipos reducidos para jóvenes y viviendas habituales dentro de los límites establecidos. Por eso no conviene comparar solo el precio anunciado: una vivienda nueva y una usada de igual valor pueden tener una factura fiscal muy distinta.
La deducción autonómica andaluza por inversión en vivienda habitual permite deducir el 6 % de las cantidades satisfechas cuando el comprador es menor de 35 años o adquiere una vivienda protegida. La base máxima es de 9.040 euros, por lo que el beneficio teórico puede llegar a 542,40 euros por ejercicio. También hay límites de renta de 25.000 euros en tributación individual y 30.000 euros en conjunta.
Esta deducción se aplica en el IRPF, no en el momento de firmar ante notario. Además, solo es útil si existe cuota suficiente que reducir. Mi recomendación es incorporarla al presupuesto anual como ahorro fiscal posterior, nunca como dinero disponible para pagar la entrada.
Cómo preparar la solicitud sin poner en riesgo la compra
El orden de los pasos importa mucho. Una ayuda aprobada después de firmar unas arras no siempre resuelve el problema, especialmente si el contrato obliga a completar la compra en una fecha concreta.
- Calcula tu presupuesto real. Suma entrada, impuestos, notaría, registro, tasación, posibles honorarios y reformas. Como regla prudente, reserva entre un 8 % y un 12 % adicional sobre el precio, aunque el porcentaje final cambia según si la vivienda es nueva, usada o protegida.
- Pide un estudio hipotecario previo. Solicita varias ofertas y pregunta cuánto financiará el banco sobre el precio y sobre la tasación. No confundas una simulación comercial con una aprobación formal.
- Comprueba la ayuda antes de firmar. Verifica edad, ingresos, patrimonio, empadronamiento, precio máximo, uso como vivienda habitual y fecha límite de la convocatoria.
- Reúne la documentación. Normalmente se solicitan DNI o NIE, certificado de empadronamiento, declaraciones de IRPF, nóminas, contrato laboral, vida laboral, información sobre otras propiedades y contrato de arras o compraventa.
- Incluye condiciones en las arras. Si dependes de la hipoteca o de un aval, intenta que el contrato refleje qué ocurre si la financiación no se concede. Una cláusula mal redactada puede hacerte perder la señal.
- Confirma la compatibilidad. Algunas ayudas se pueden acumular, pero otras tienen límites de coste, de financiación o de ingresos. La compatibilidad debe revisarse en la convocatoria concreta.
El error que más se repite es firmar primero y preguntar después. También es habitual calcular solo la cuota mensual y olvidar que los impuestos suelen pagarse con recursos propios, incluso cuando un aval permite elevar el porcentaje financiado.
Lee también: Convertir local en vivienda - Guía completa para no fallar
Qué revisar en una vivienda de Teatinos
En una zona universitaria y con demanda de alquiler como Teatinos, algunos compradores consideran alquilar habitaciones para compensar la hipoteca. Esa posibilidad puede mejorar los ingresos, pero no convierte automáticamente el inmueble en una inversión compatible con una ayuda para vivienda habitual.
Antes de contar con esos ingresos, revisa las normas de la comunidad, la licencia o declaración responsable que pueda exigir el municipio y las condiciones de la hipoteca. Si la vivienda se compra con una ayuda destinada a residencia habitual, no debe plantearse desde el primer día como un piso turístico o una inversión pura.
La decisión correcta depende más del dinero disponible que de la edad
Ser menor de 35 años abre puertas, pero no garantiza una compra sostenible. Para una vivienda en Málaga, mi enfoque sería comprobar primero si el ahorro cubre impuestos y gastos, después comparar la garantía andaluza con la línea estatal y, por último, calcular los beneficios fiscales que realmente podrían aplicarse.
Si falta entrada pero existe empleo estable, un aval puede ser la solución más directa. Si el objetivo es trasladarse a un municipio pequeño, la subvención de hasta 15.000 euros merece una revisión específica. Y si se compra vivienda protegida, conviene estudiar a la vez el régimen de protección, la financiación y la deducción fiscal.
La mejor ayuda es la que encaja con una cuota que puedas mantener incluso si suben otros gastos o cambia tu situación laboral. Antes de reservar, guarda la convocatoria vigente, pide una respuesta escrita al banco y calcula el coste completo de la operación. Esa prudencia suele ahorrar más dinero que cualquier descuento anunciado a última hora.
