Una cuota hipotecaria puede parecer asumible hasta que se suman el seguro, la comunidad, los impuestos y cualquier imprevisto. La duda de qué hipoteca me puedo permitir se responde mirando los ingresos netos, las deudas existentes, los ahorros y la estabilidad laboral, no solo el precio de la vivienda. Aquí encontrarás fórmulas, ejemplos con cifras de 2026 y los criterios que conviene revisar antes de comprar, también si estás pensando en una vivienda en Teatinos.
La cuota adecuada debe dejar margen para vivir y ahorrar
- 30-35 % de los ingresos netos es una referencia prudente para todas las deudas.
- La cuota hipotecaria debe calcularse después de restar préstamos, tarjetas y otras obligaciones.
- Lo habitual es que el banco financie hasta el 80 % de la vivienda habitual.
- Necesitarás aproximadamente un 30 % del precio entre entrada y gastos, aunque depende de la operación y de la comunidad autónoma.
- La TAE permite comparar mejor el coste real de distintas ofertas.
Qué hipoteca me puedo permitir según mis ingresos
Yo empezaría siempre por la cuota mensual, no por el precio máximo que aparece en un portal inmobiliario. El Banco de España señala que el endeudamiento total no debería superar, como referencia general, el 40 % de los ingresos netos, incluyendo coche, préstamos personales, compras financiadas y tarjetas.
Para vivir con más margen, prefiero utilizar un límite del 30-35 %. La diferencia importa: una cuota de 700 euros puede ser razonable para una pareja que ingresa 2.500 euros netos, pero muy exigente para una persona con 1.800 euros y un préstamo de coche pendiente.
La fórmula más útil
Calcula primero tus ingresos netos mensuales y aplica un porcentaje prudente. Después resta las cuotas de otras deudas. El resultado es la cuota máxima aproximada que podrías dedicar a la hipoteca.
Cuota hipotecaria orientativa = ingresos netos x 35 % - otras cuotas mensuales
Si ingresas 2.200 euros netos y pagas 220 euros por un préstamo, el cálculo sería 770 menos 220. La cuota hipotecaria recomendable rondaría los 550 euros, aunque el banco podría estudiar otros límites según tu perfil.
Lee también: ¿Puede un vecino cobrar por llevar la comunidad? Guía completa
No confundas cuota con coste total de vivienda
La cuota no es el único gasto mensual. Añade comunidad, IBI, seguro, mantenimiento y posibles derramas. En un piso de Teatinos, por ejemplo, una cuota de 550 euros podría convertirse fácilmente en un coste residencial de 700 euros o más cuando se incorporan esos conceptos.
También conviene reservar una cantidad para imprevistos. Si después de pagar vivienda no puedes ahorrar cada mes, la operación probablemente sea demasiado ajustada, aunque el banco la apruebe.
Cuánto dinero presta el banco y qué ahorro necesitas
Para una vivienda habitual, lo más frecuente es que la financiación alcance hasta el 80 % del menor valor entre el precio de compra y la tasación. Esto significa que debes aportar aproximadamente el 20 % restante con tus ahorros.
La tasación puede cambiar mucho el resultado. Si compras por 200.000 euros, pero el tasador valora el inmueble en 190.000, el 80 % se calculará normalmente sobre 190.000. En ese caso, el préstamo sería de unos 152.000 euros y tendrías que cubrir una entrada mayor.
| Concepto | Importe orientativo para una vivienda de 200.000 € |
|---|---|
| Entrada no financiada | 40.000 € |
| Impuestos y gastos de compraventa | 20.000-24.000 € aproximadamente |
| Ahorro total recomendable | 60.000-64.000 € |
Los gastos dependen de si la vivienda es nueva o usada, de la comunidad autónoma y de la situación del comprador. La entidad suele asumir los gastos de formalización de la hipoteca, como notaría, registro, gestoría e impuestos del préstamo, mientras que el comprador paga normalmente la tasación y los costes propios de la compraventa.
En una segunda residencia o una vivienda destinada a inversión, el porcentaje financiado suele ser inferior. Por eso, si cuentas con alquilar habitaciones a estudiantes, no presupongas que el banco financiará la operación tomando como seguros esos ingresos futuros.
Ejemplos reales para calcular el precio máximo
La siguiente tabla utiliza como referencia un interés medio del 2,87 % y un plazo de 25 años, cifras publicadas por el INE para nuevas hipotecas sobre viviendas en enero de 2026. Son cálculos orientativos y no sustituyen una oferta bancaria personalizada.
| Ingresos netos | Otras deudas | Cuota hipotecaria prudente | Préstamo aproximado | Precio de vivienda al 80 % |
|---|---|---|---|---|
| 1.800 €/mes | 0 € | 630 € | 135.000 € | 169.000 € |
| 2.200 €/mes | 220 € | 550 € | 118.000 € | 148.000 € |
| 3.400 €/mes | 0 € | 1.190 € | 255.000 € | 319.000 € |
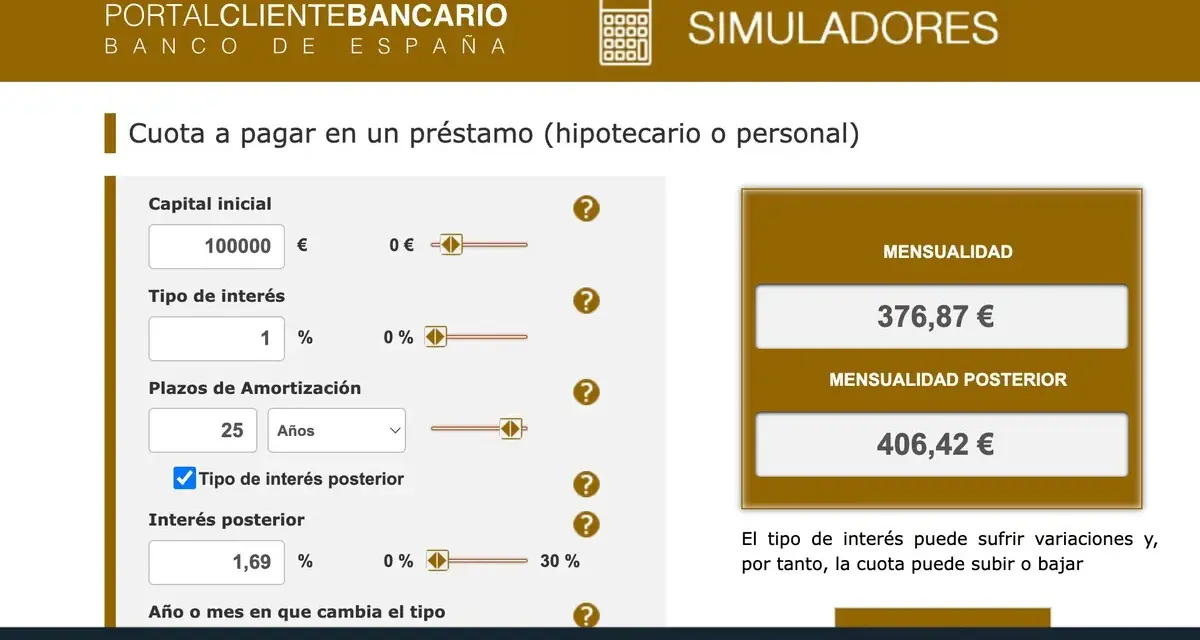
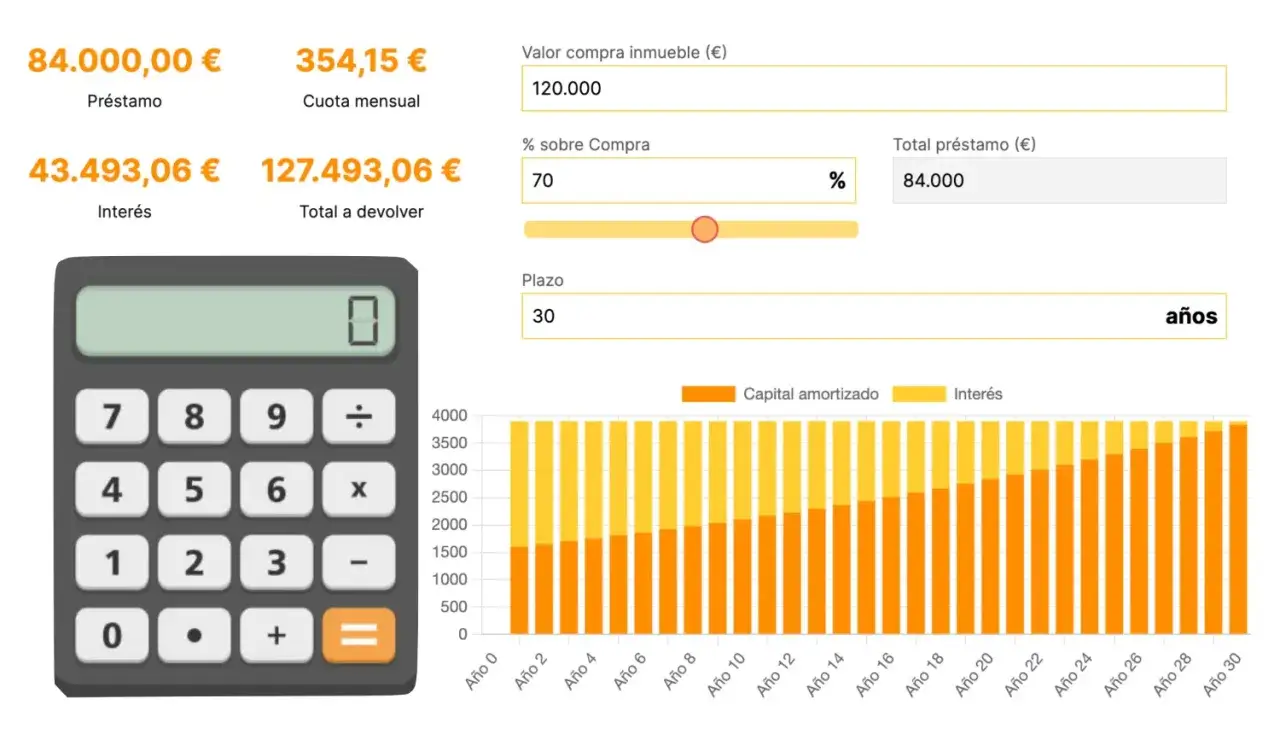
Con un interés cercano al 2,87 %, cada 100.000 euros a 25 años suponen aproximadamente 467 euros al mes, sin contar seguros ni otros productos. Ampliar el plazo reduce la cuota, pero aumenta los intereses totales y mantiene la deuda durante más tiempo.
En el segundo ejemplo, la vivienda podría costar unos 148.000 euros, pero el comprador necesitaría reunir aproximadamente 44.000 euros entre entrada y gastos. Este es el punto que más se suele infravalorar al hacer números rápidos.
Qué analiza el banco antes de aprobar la hipoteca
El banco no mira únicamente cuánto ganas. Estudia la estabilidad de tus ingresos, el tipo de contrato, la antigüedad laboral, tu historial de pagos y la relación entre tus deudas y tu patrimonio.
- Ingresos recurrentes, incluyendo nóminas, pensiones o ingresos profesionales demostrables.
- Tipo de contrato y antigüedad, especialmente si eres trabajador por cuenta ajena.
- Declaraciones fiscales y evolución de ingresos si eres autónomo.
- Deudas vigentes, incluso límites de tarjetas que apenas utilizas.
- Ahorros disponibles y origen del dinero aportado.
- Valor de tasación y características de la vivienda.
Los jóvenes con contratos temporales, ingresos variables o poca antigüedad pueden encontrar más dificultades aunque la cuota parezca baja. Un avalista puede mejorar la operación, pero también asume una responsabilidad importante si el titular deja de pagar. No lo trataría como un simple trámite familiar.
Si compras con otra persona, el banco suele valorar los ingresos conjuntos, pero también las deudas y riesgos de ambos. Conviene dejar claro desde el principio qué porcentaje aporta cada uno y qué ocurriría si uno quisiera vender o dejar de pagar.
Cómo elegir entre hipoteca fija, variable o mixta
La modalidad adecuada depende de cuánto valoras la estabilidad y de cuánto margen tienes para soportar cambios en la cuota. Para una primera vivienda, una cuota fija puede resultar más fácil de planificar, aunque no siempre ofrece el tipo inicial más bajo.
| Modalidad | Ventaja principal | Riesgo o límite |
|---|---|---|
| Fija | La cuota se mantiene estable | El tipo inicial puede ser más alto |
| Variable | Puede empezar con una cuota menor | La cuota cambia con el índice de referencia |
| Mixta | Combina un periodo fijo y otro variable | El coste futuro no queda completamente cerrado |
Yo compararía siempre la cuota sin bonificaciones. Algunas ofertas reducen el tipo si contratas seguros, tarjetas o planes de pensiones, pero esos productos tienen un coste. La referencia más completa es la TAE, porque incorpora intereses, comisiones y ciertos gastos asociados.
Antes de firmar, simula también un escenario desfavorable. Si una hipoteca variable solo encaja mientras el índice se mantiene bajo, la compra está demasiado cerca de tu límite. La tranquilidad financiera vale más que una diferencia pequeña en la cuota inicial.
El proceso para saberlo antes de visitar viviendas
Un cálculo previo evita enamorarse de una vivienda que luego no encaja. Yo seguiría este orden:
- Suma los ingresos netos reales de todos los titulares.
- Resta las cuotas de préstamos, tarjetas y financiaciones.
- Fija una cuota objetivo entre el 30 % y el 35 % del ingreso neto.
- Calcula el préstamo aproximado según el plazo y el tipo de interés.
- Comprueba que tienes entrada, impuestos y gastos sin quedarte sin colchón.
- Solicita un estudio previo a varias entidades y compara la TAE.
Para preparar el estudio suelen pedir nóminas, contrato laboral, declaración de la renta, extractos bancarios y documentación de otras deudas. Tenerlo organizado acelera la respuesta y revela pronto si el problema está en la cuota, en el ahorro o en la estabilidad de los ingresos.
Si actualmente alquilas cerca de la universidad, compara el coste total de ser propietario con tu alquiler actual, no solo con la cuota. Una vivienda en propiedad puede ofrecer estabilidad, pero también exige asumir reparaciones, impuestos y una menor flexibilidad para cambiar de zona.
La decisión sensata empieza por el margen que conservas
La mejor hipoteca no es la más alta que el banco está dispuesto a conceder, sino la que permite pagar la vivienda, mantener un fondo de emergencia y seguir viviendo sin tensión. Como punto de partida, limita el endeudamiento total al 35 % de tus ingresos netos, aporta al menos el 20 % del precio y reserva dinero para los gastos de compra.
Revisa los cálculos cada vez que cambien tus ingresos, el tipo de interés o el precio de la vivienda. Si la operación solo funciona eliminando el ahorro mensual, contando con compañeros de piso o aceptando una cuota variable difícil de soportar, todavía no es una compra cómoda.